 Lê Tuấn Việt
Chiến lược giá là gì và cách chọn cho SME
Chiến lược giá là định hướng xác lập mức giá bán và khung thu phí dựa trên chi phí đầu vào, đối thủ cạnh tranh cùng giá trị cảm nhận của khách hàng, trả lời trực tiếp câu hỏi chiến lược giá là gì trong quản trị kinh doanh. Với doanh nghiệp vừa và nhỏ, việc định giá không dừng ở phép cộng tỷ lệ phần trăm vào giá vốn mà là quyết định bảo vệ biên lợi nhuận đóng góp trước chi phí quảng cáo và chiết khấu kênh bán. Khi tách rời bảng giá khỏi kinh tế đơn vị, đội ngũ rất dễ chạy khuyến mãi theo đối thủ khiến số lượng đơn hàng tăng nhưng dòng tiền thực thu lại âm. Tôi là Lê Tuấn Việt, Marketing Leader tại TAKI Group. Trong bài viết này, tôi làm rõ ranh giới giữa ba tầng định giá, tiêu chí chọn mô hình thu phí theo nguồn lực và cách tính sản lượng hòa vốn khi đổi giá bán.
 Lê Tuấn Việt Marketing Leader tại TAKI Group
- Đăng ngày
- Cập nhật

Tóm tắt nhanh
- Chiến lược giá quyết định vị thế cạnh tranh và mục tiêu thị trường, phương pháp định giá là công thức tính con số cụ thể, còn mô hình định giá quy định cấu trúc đóng gói và thu tiền từ người mua hàng.
- Trước khi áp dụng bất kỳ mức chiết khấu hay khuyến mãi nào, người phụ trách cần tính số dư đảm phí sau khi trừ toàn bộ giá vốn, phí vận hành kênh bán và chi phí thu hút khách hàng trên từng đơn vị.
- Doanh nghiệp mới ít dữ liệu lịch sử nên bắt đầu bằng mức giá sàn cộng chi phí kết hợp tham chiếu dải giá đối thủ trực tiếp, sau đó chia gói sản phẩm để thăm dò mức sẵn lòng chi trả.
- Mọi thử nghiệm tăng hoặc giảm giá đều phải gắn kèm công thức tính phần trăm sản lượng hòa vốn cần bù và ngưỡng dừng lỗ khi tổng lợi nhuận đóng góp ròng giảm dưới mức nền cũ.
Mục lục bài viết9 phần
Chiến lược giá là gì trong marketing
Chiến lược giá là gì trong marketing được hiểu là định hướng xác lập mức giá bán và khung thu phí dựa trên chi phí đầu vào, đối thủ cạnh tranh cùng giá trị cảm nhận của khách hàng khi vận hành Pricing Strategy (chiến lược định giá). Trong Marketing Mix (hỗn hợp tiếp thị 4P hoặc 7P), đây là chữ P duy nhất trực tiếp tạo ra doanh thu và quyết định phần lợi nhuận còn lại sau mỗi đơn hàng.
Tại nhiều SME (doanh nghiệp vừa và nhỏ), người phụ trách thường xem định giá là phép tính kế toán tĩnh diễn ra một lần trước ngày mở bán. Thực tế, chiến lược giá trong marketing điều tiết đồng thời số lượng người mua tiếp cận được và phần tiền còn lại sau giao dịch để tái đầu tư cho quảng cáo cùng đội ngũ bán hàng.
Khi triển khai chiến lược 7P trong marketing dịch vụ hoặc hàng hóa vật lý, mức giá niêm yết luôn gửi tín hiệu định vị đầu tiên trước khi khách hàng đọc tính năng. Đặt giá quá thấp so với cam kết chất lượng dễ làm người mua nghi ngờ độ tin cậy, còn đặt giá cao mà thiếu bằng chứng giá trị lại làm tăng chi phí thuyết phục khách.
Vai trò của chiến lược giá với kinh tế đơn vị
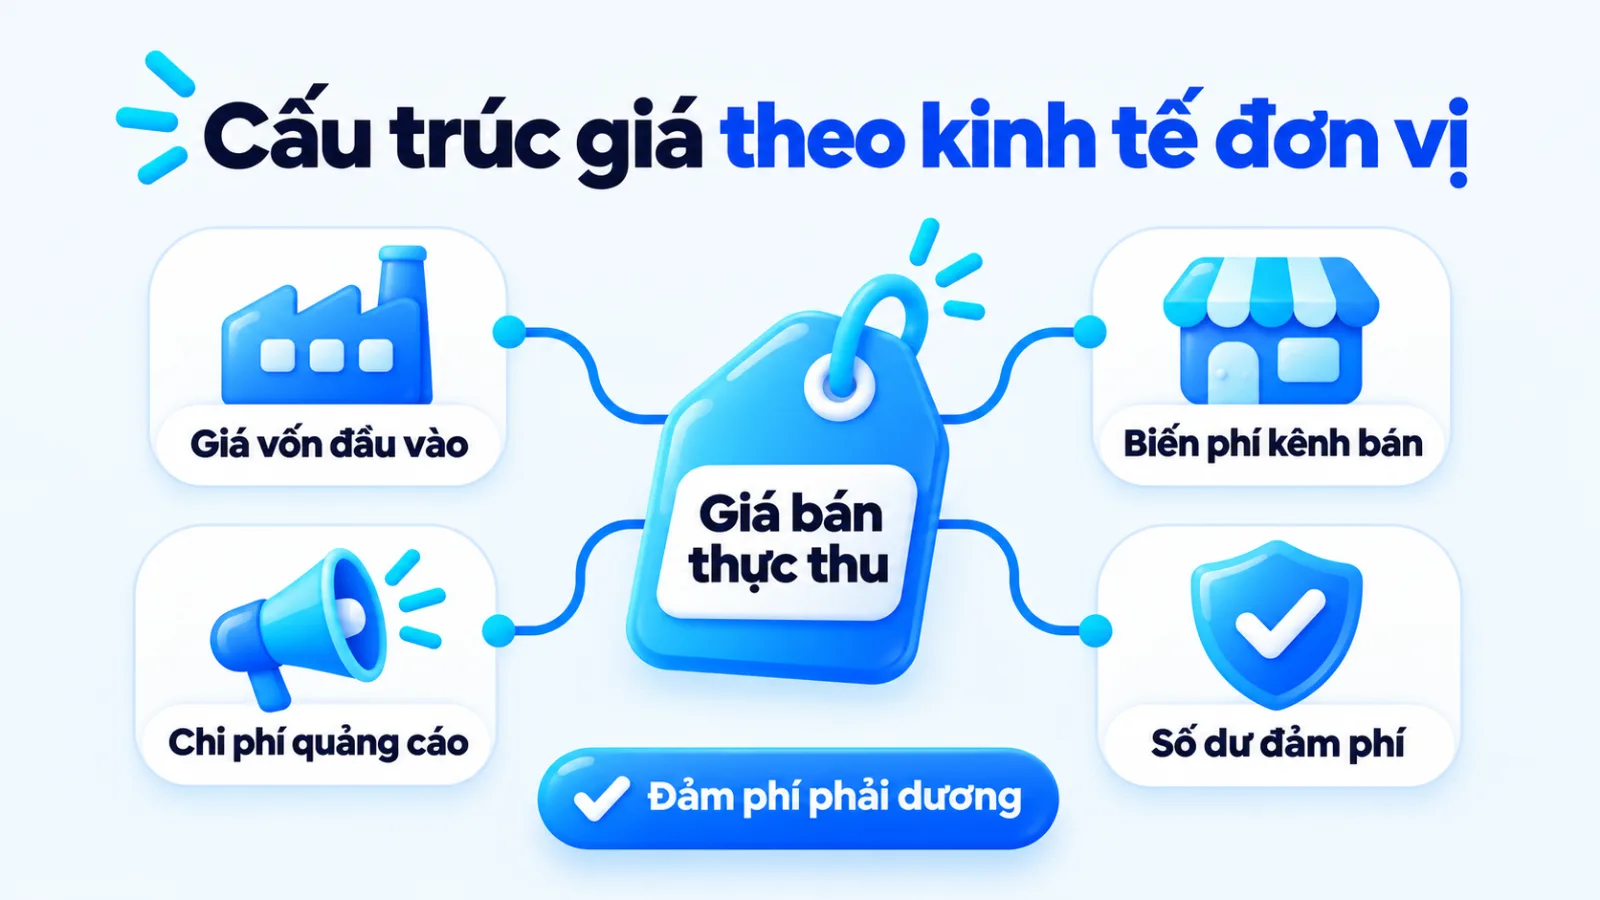
Vai trò của chiến lược giá thể hiện rõ nhất khi gắn với Unit Economics (kinh tế đơn vị). Tài liệu kế toán quản trị của Corporate Finance Institute về lợi nhuận đóng góp xác định Contribution Margin (lợi nhuận đóng góp hay số dư đảm phí) bằng doanh thu thuần trừ tổng chi phí biến đổi, phản ánh phần tiền bù đắp định phí và tạo lãi ròng.
Trong bán lẻ đa kênh, biến phí một đơn hàng không chỉ gồm COGS (giá vốn hàng bán) mà còn có bao bì, vận chuyển, phí sàn và CAC (chi phí thu hút một khách hàng mới). Tôi luôn đặt bảng giá cạnh CLV (giá trị vòng đời khách hàng) và điểm hòa vốn đơn vị trước khi duyệt ngân sách, vì nếu số dư đảm phí sau trừ CAC bị âm thì càng chạy quảng cáo doanh nghiệp càng hụt tiền mặt.
Độ co giãn của cầu theo giá và cách đọc dấu
Để dự báo phản ứng thị trường khi điều chỉnh bảng giá, người làm marketing cần đo độ co giãn của cầu theo giá. Giáo trình kinh tế học vi mô năm 2022 của OpenStax thuộc Đại học Rice định nghĩa Price Elasticity of Demand (độ co giãn của cầu theo giá) bằng tỷ số giữa phần trăm thay đổi lượng cầu chia cho phần trăm thay đổi của mức giá bán.
Theo quy luật cầu trong giáo trình năm 2022 của OpenStax, giá bán và lượng cầu biến thiên ngược chiều (giá tăng thì lượng mua giảm), nên hệ số co giãn gốc luôn mang dấu âm và được chuyển sang giá trị tuyệt đối khi đọc. Khi giá trị tuyệt đối lớn hơn 1, cầu co giãn mạnh và rất nhạy giá; khi nhỏ hơn 1, cầu ít co giãn do sản phẩm có tính thiết yếu hoặc có rào cản chuyển đổi cao.
Chiến lược giá là gì khi so với mô hình giá
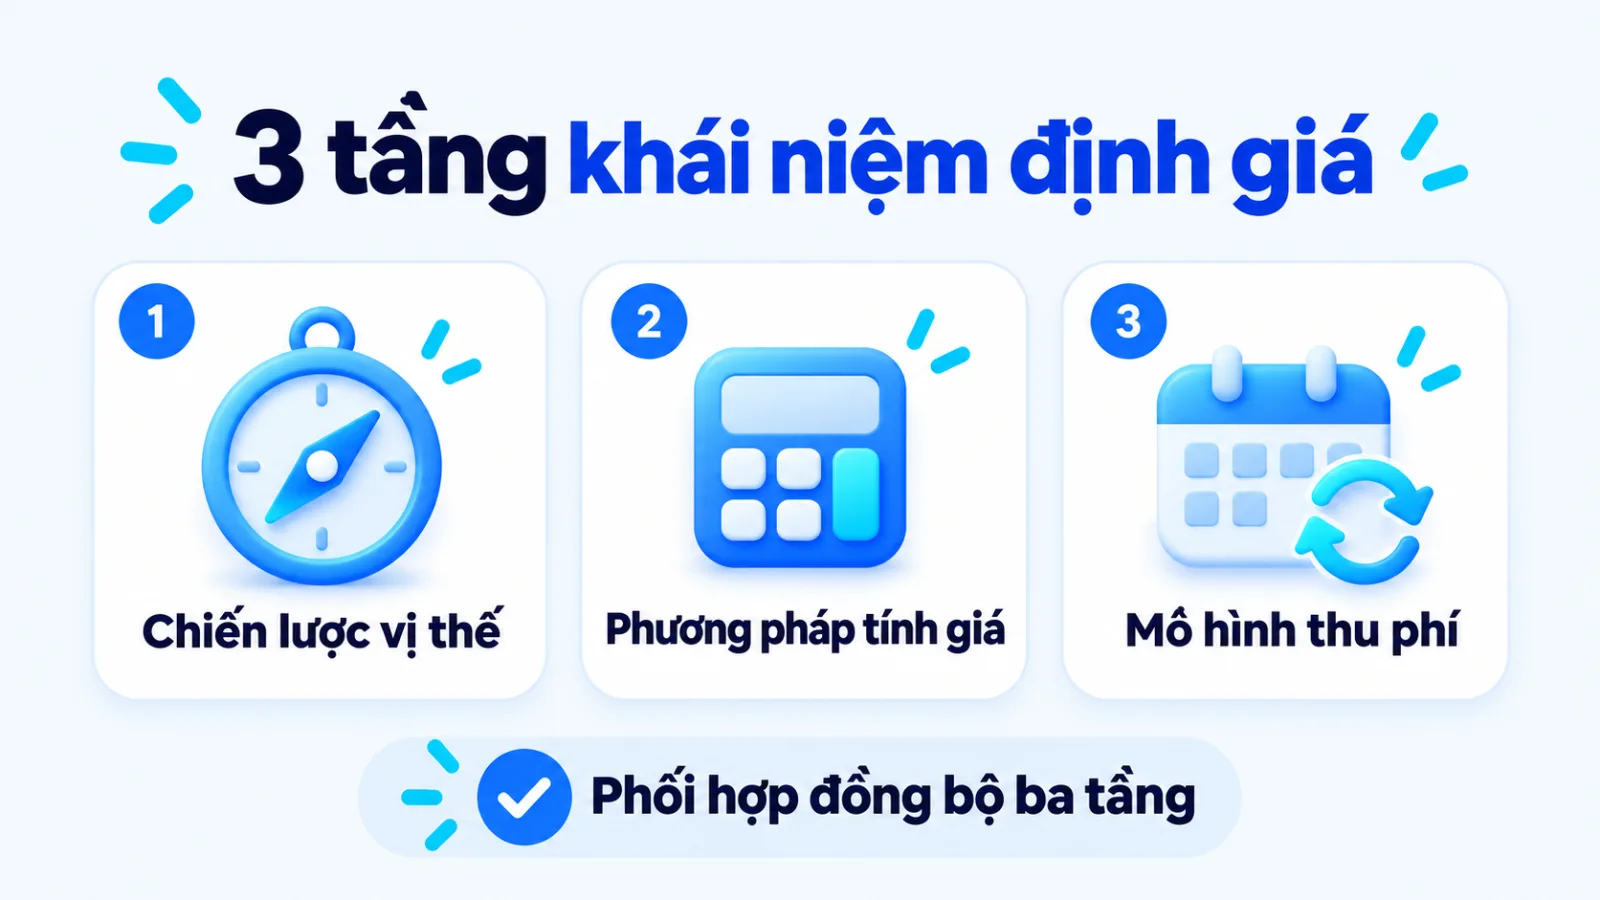
Ranh giới giữa chiến lược giá là gì so với phương pháp định giá và mô hình định giá nằm ở ba tầng quyết định: chiến lược xác định vị thế thị trường, phương pháp là công thức tính con số, còn mô hình quy định cấu trúc thu tiền. Bảng đối chiếu bốn tiêu chí dưới đây phân ranh giới giữa ba khái niệm này.
| Tiêu chí | Chiến lược giá | Phương pháp và mô hình giá |
|---|---|---|
| Bản chất | Định hướng vị thế giá để đạt mục tiêu thị phần hoặc lợi nhuận | Công thức tính mức giá bán và cấu trúc thu tiền từ khách hàng |
| Câu hỏi chính | Định vị phân khúc cao cấp, ngang mặt bằng hay mở rộng thị phần | Tính giá từ biến số nào và thu theo lần mua hay gói thuê bao |
| Biến số gốc | Mục tiêu tăng trưởng, chu kỳ sản phẩm, thương hiệu và đối thủ | Giá vốn, số dư đảm phí, mức sẵn lòng trả và tần suất sử dụng |
| Ví dụ thực tế | Giá hớt váng, giá thâm nhập thị trường, định giá theo cạnh tranh | Cộng chi phí, tính theo giá trị, chia gói bậc thang, thuê bao |
Giới hạn khi đọc bảng: ba tầng quyết định này không tách rời mà ghép thành một chuỗi thống nhất trong kế hoạch marketing tổng thể. Doanh nghiệp có thể chọn chiến lược thâm nhập ở giai đoạn ra mắt, dùng phương pháp cộng chi phí để khóa giá sàn không lỗ vốn, rồi áp dụng mô hình thuê bao tháng để giảm rào cản trả tiền lần đầu.
Khác biệt giữa tỷ lệ cộng giá và biên lợi nhuận
Trong nhóm phương pháp định giá theo chi phí, hai chỉ số dễ bị đánh đồng là Markup (tỷ lệ cộng giá) và Gross Margin (biên lợi nhuận gộp). Theo tài liệu tài chính của Corporate Finance Institute về Markup và Gross Margin, tỷ lệ cộng giá lấy phần chênh lệch giữa giá bán và giá vốn chia cho chính giá vốn rồi nhân 100 để ra tỷ lệ phần trăm.
Ngược lại, biên lợi nhuận gộp cũng đo phần chênh lệch giữa giá bán và giá vốn nhưng chia cho doanh thu bán hàng thay vì chia cho giá vốn. Nhầm lẫn mẫu số giữa giá vốn và doanh thu khiến nhiều chủ cửa hàng duyệt mức chiết khấu đại lý vượt quá biên lãi thực tế. Tỷ lệ cộng giá không phải là biên lãi.
Phân biệt mô hình freemium và dùng thử miễn phí
Ở tầng mô hình thu phí dịch vụ và phần mềm, Freemium (miễn phí tính năng cơ bản, thu phí tính năng nâng cao) vận hành khác hẳn Free Trial (dùng thử miễn phí có thời hạn). Mô hình freemium mở một phần tính năng không giới hạn thời gian để thu hút tệp người dùng tự nhiên trước khi một tỷ lệ nhỏ nâng cấp lên gói trả phí.
Trong khi đó, bản dùng thử miễn phí mở toàn bộ tính năng cốt lõi nhưng khóa chặt trong một kỳ hạn ngắn có giới hạn nhằm tạo áp lực trải nghiệm và chốt mua. Khi triển khai digital marketing cho startup có vốn lưu động mỏng, tách bạch hai cơ chế này giúp đội ngũ tránh gánh chi phí hạ tầng cho tệp dùng miễn phí không chuyển đổi.
Bốn nhóm chiến lược giá phổ biến và cơ chế
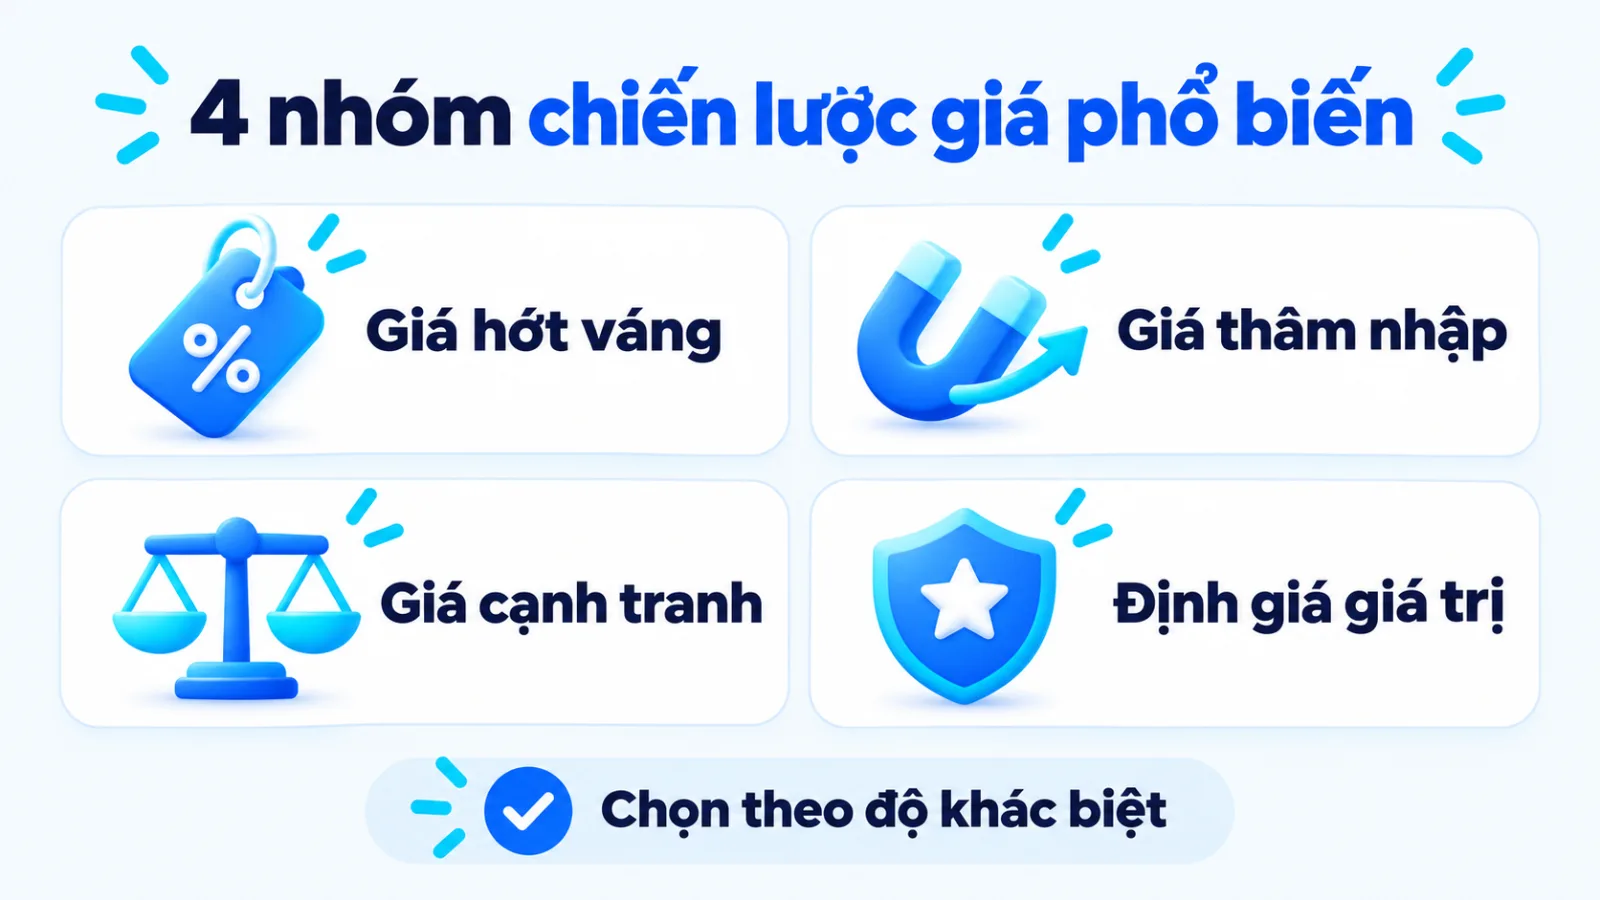
Bốn nhóm chiến lược giá phổ biến nhất trong marketing gồm chiến lược giá hớt váng, chiến lược giá thâm nhập, chiến lược giá cạnh tranh và định giá theo giá trị cảm nhận. Mỗi nhóm đòi hỏi một điều kiện khác biệt sản phẩm, độ nhạy giá và cấu trúc biên lợi nhuận riêng trong bốn thẻ dưới đây.
- Chiến lược giá hớt váng: Đặt giá khởi điểm cao khi mới ra mắt để thu tối đa biên lãi từ tệp khách mua sớm.
- Chiến lược giá thâm nhập: Mở bán với mức giá thấp để thu hút lượng người mua lớn và mở rộng thị phần nhanh.
- Chiến lược giá cạnh tranh: Lấy dải giá của đối thủ cùng phân khúc làm mốc tham chiếu để định vị mức giá bán.
- Định giá theo giá trị: Xác lập mức giá bán dựa trên hiệu quả kinh tế và lợi ích thực tế khách nhận được.
Chiến lược giá hớt váng và chiến lược giá thâm nhập
Hai hướng định giá sản phẩm mới là Price Skimming (chiến lược giá hớt váng) và Penetration Pricing (chiến lược giá thâm nhập) thể hiện sự đánh đổi giữa biên lãi đơn vị và tốc độ mở rộng thị phần. Giá hớt váng chỉ hiệu quả khi sản phẩm có rào cản công nghệ hoặc thương hiệu đủ mạnh khiến nhóm khách tiên phong sẵn sàng trả giá cao ngay.
Ngược lại, chiến lược giá thâm nhập đòi hỏi doanh nghiệp chịu được biên lãi mỏng lúc đầu và sản phẩm phải có tần suất mua lặp lại cao hoặc giá vốn giảm nhanh theo quy mô. Nếu áp dụng giá thâm nhập cho mặt hàng mua một lần, không có sản phẩm bán chéo và không có lợi thế giá vốn, doanh nghiệp sẽ hụt dòng tiền ngay khi dừng khuyến mãi.
Chiến lược giá cạnh tranh và định giá theo giá trị
Trong thị trường có nhiều sản phẩm tương đồng, Competitive Pricing (chiến lược giá cạnh tranh) giúp doanh nghiệp giữ mức giá nằm trong khung tham chiếu quen thuộc của khách hàng. Tuy nhiên, tham chiếu đối thủ không có nghĩa là chép nguyên bảng giá của họ, vì giá vốn, chi phí mặt bằng và hiệu suất quảng cáo của mỗi đơn vị khác nhau.
Ở chiều ngược lại, Value-Based Pricing (định giá theo giá trị) đặt mức giá theo kết quả kinh tế mà khách hàng nhận được, như số giờ nhân công tiết kiệm được. Để bảo vệ mức giá này, đội ngũ cần trình bày bằng chứng lợi ích rõ ràng trên giao diện website và hồ sơ bán hàng để người mua thấy lợi ích lớn hơn chi phí bỏ ra.
Bảng chọn mô hình định giá theo mục tiêu SME
Doanh nghiệp vừa và nhỏ nên chọn mô hình định giá dựa trên độ sẵn có của dữ liệu chi phí, tần suất khách hàng sử dụng sản phẩm và biến phí phục vụ thêm một đơn vị mới. Bảng chọn năm mô hình định giá dưới đây đối chiếu điều kiện dữ liệu với rủi ro vận hành thực tế.
| Mô hình giá | Phù hợp khi và dữ liệu cần | Đánh đổi và rủi ro vận hành |
|---|---|---|
| Cộng chi phí | Mới ra mắt, ít dữ liệu cũ; đã tính đủ giá vốn và biến phí | Dễ bỏ lỡ phần biên lãi tăng thêm nếu khách sẵn lòng trả cao |
| Gói bậc thang | Tệp khách phân hóa rõ; biết tính năng nào tạo giá trị neo | Chia ranh giới gói sai làm khách dồn vào gói rẻ có biên mỏng |
| Thuê bao kỳ | Nhu cầu lặp lại hàng tháng; đo được tỷ lệ khách rời bỏ | Kéo dài kỳ thu hồi CAC, dễ hụt vốn nếu khách hủy sau tháng đầu |
| Theo mức dùng | Giá trị gắn với khối lượng tiêu thụ; có bộ đếm minh bạch | Doanh thu biến động theo mùa, khách ngại dùng vì sợ phí tăng |
| Bản dùng thử | Sản phẩm số cần trải nghiệm; biến phí phục vụ khách mới thấp | Tốn chi phí hỗ trợ khách miễn phí nếu thiếu kịch bản chốt đơn |
Giới hạn khi đọc bảng: theo hướng dẫn tài chính của U.S. Small Business Administration (SBA, Cơ quan Quản lý Doanh nghiệp Nhỏ Hoa Kỳ), tính đủ chi phí đầu vào là nền tảng để doanh nghiệp nhỏ ước tính lợi nhuận và phân tích điểm hòa vốn trước khi định giá. Muốn chọn mô hình thì phải khóa giá sàn trước.
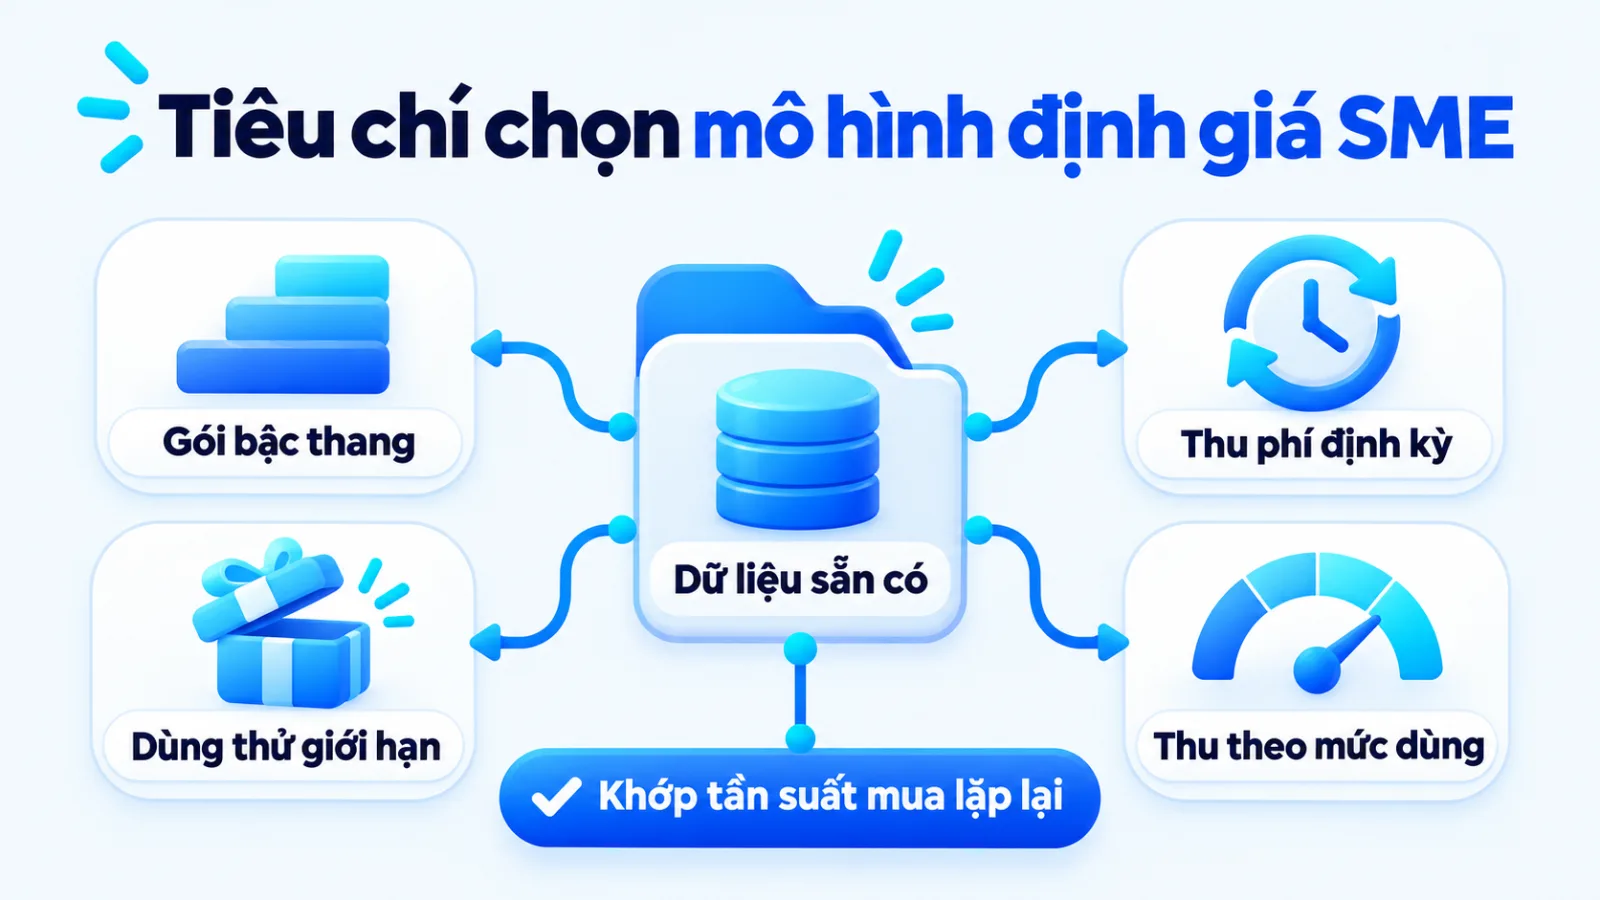
Vậy doanh nghiệp mới thành lập, chưa có dữ liệu lịch sử dày dặn thì nên bắt đầu từ đâu khi tìm cách chọn chiến thuật marketing và bảng giá? Tôi khuyến nghị ghép phương pháp cộng chi phí với tham chiếu ba đến năm đối thủ trực tiếp, đồng thời chia hai đến ba gói bậc thang trên trang giá để vừa khóa rủi ro lỗ đơn, vừa đo mức sẵn lòng chi trả thực tế.
Quy trình 4 bước định giá và thử nghiệm giá
Quy trình định giá an toàn cho doanh nghiệp vừa và nhỏ gồm bốn bước tuần tự: tính mức giá sàn từ chi phí biến đổi, khảo sát biên giá thị trường, chốt cấu trúc thu phí kèm giả thuyết thử nghiệm và theo dõi điểm hòa vốn để kích hoạt ngưỡng dừng lỗ khi cần thiết.
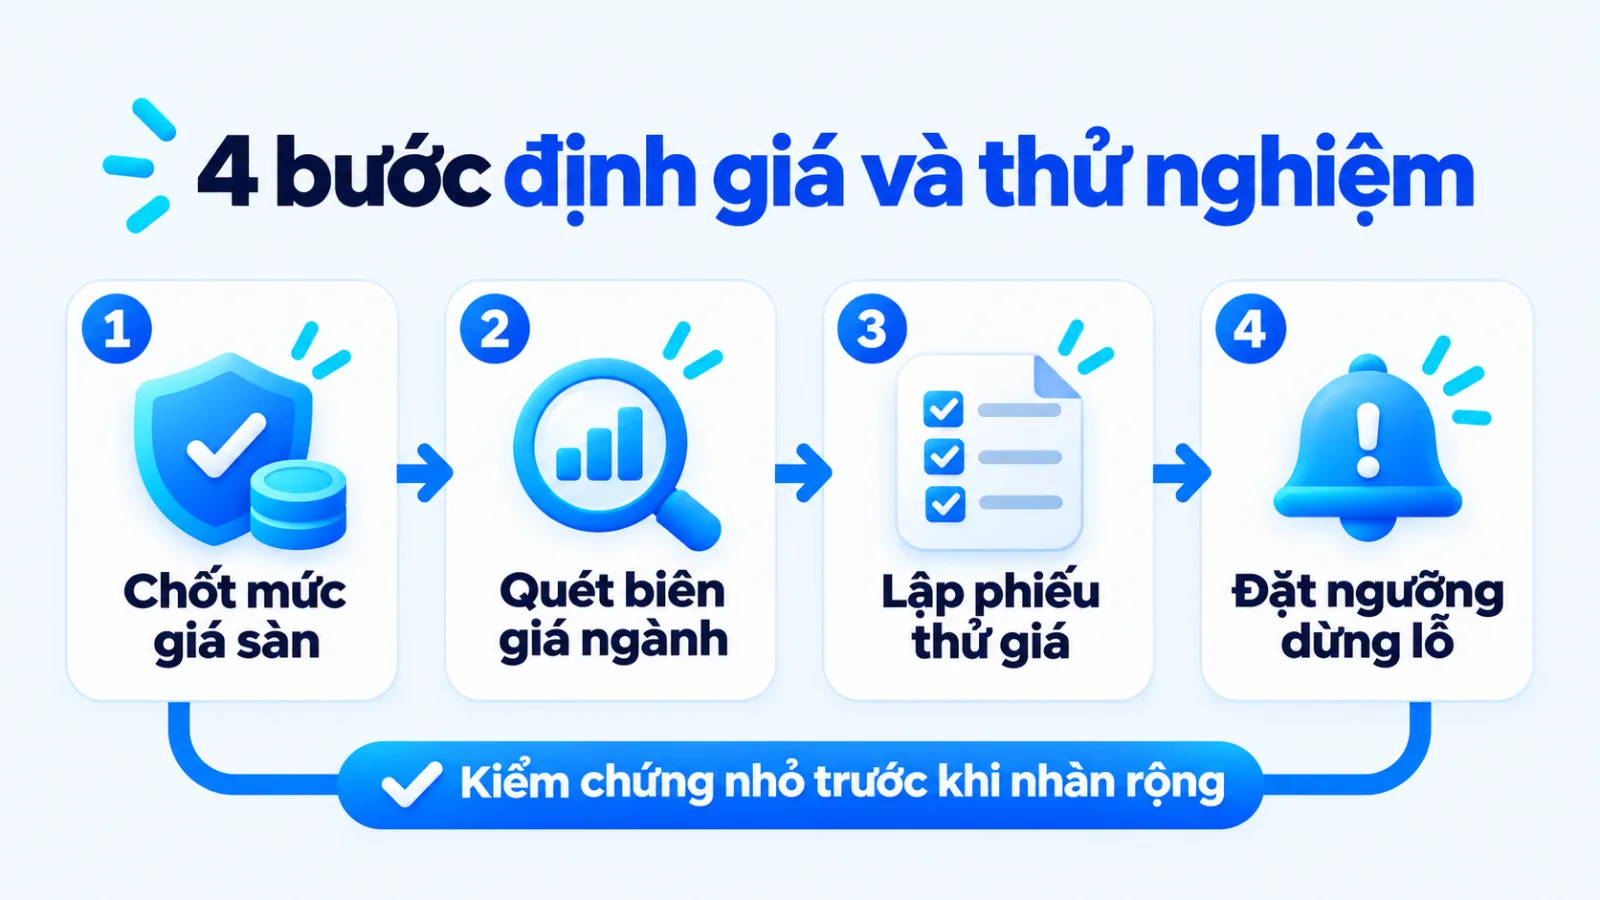
Bước 1: Tính giá sàn từ giá vốn và chi phí biến đổi
Liệt kê toàn bộ khoản chi phát sinh trực tiếp khi bán thêm một đơn vị sản phẩm, gồm giá vốn nhập hàng, bao bì, vận chuyển, phí thanh toán, hoa hồng sàn và CAC dự kiến trên mỗi đơn. Mức giá sàn bắt buộc phải lớn hơn tổng biến phí này cộng với số dư đảm phí tối thiểu nuôi bộ máy cố định.
Đầu ra: bảng tính kinh tế đơn vị ghi rõ giá vốn, biến phí kênh bán, số dư đảm phí và mức giá sàn không được bán thấp hơn.
Bước 2: Đo mức sẵn lòng trả và biên giá đối thủ
Thu thập bảng giá công khai, cấu trúc gói và chính sách khuyến mãi của ba đến năm đối thủ trực tiếp cùng phân khúc. Kết hợp dữ liệu đó với việc phỏng vấn nhanh nhóm khách hàng hiện hữu về lý do chọn mua và ngưỡng giá khiến họ thấy quá đắt hoặc nghi ngờ chất lượng để xác định giá trần.
Đầu ra: bản đồ khoảng giá thị trường xác định rõ ngưỡng giá sàn nội bộ, dải giá đối thủ và ngưỡng giá trần theo cảm nhận.
Bước 3: Chốt cấu trúc thu phí và giả thuyết thử giá
Chọn mô hình đóng gói phù hợp (bán lẻ từng món, combo tiết kiệm hoặc gói bậc thang) và lập giả thuyết thử nghiệm trước khi tạo website chuẩn chuyển đổi hay chạy quảng cáo. Giả thuyết cần khóa rõ: nếu áp dụng mức giá A cho tệp khách B trong kỳ đo C thì tỷ lệ chuyển đổi và số dư đảm phí ròng đạt mức nào.
Đầu ra: phiếu thiết kế thử nghiệm giá quy định phạm vi áp dụng, cỡ mẫu tối thiểu, thời gian chạy thử và chỉ số quyết định.
Bước 4: Theo dõi điểm hòa vốn và ngưỡng dừng thử
Áp dụng phương pháp của Corporate Finance Institute về điểm hòa vốn để tính số lượng đơn vị hoặc doanh thu cần đạt nhằm bù đắp toàn bộ định phí và biến phí. Đội ngũ đối chiếu sản lượng tuần với mốc này và dừng thử ngay khi tổng lợi nhuận đóng góp ròng tụt dưới nền cũ. Đã thử đổi giá là phải khóa ngưỡng dừng.
Đầu ra: báo cáo kiểm định sau kỳ thử nghiệm kèm quyết định mở rộng bảng giá mới, chỉnh lại gói hoặc khôi phục mức giá cũ.
Ba sai lầm làm hụt lợi nhuận khi định giá
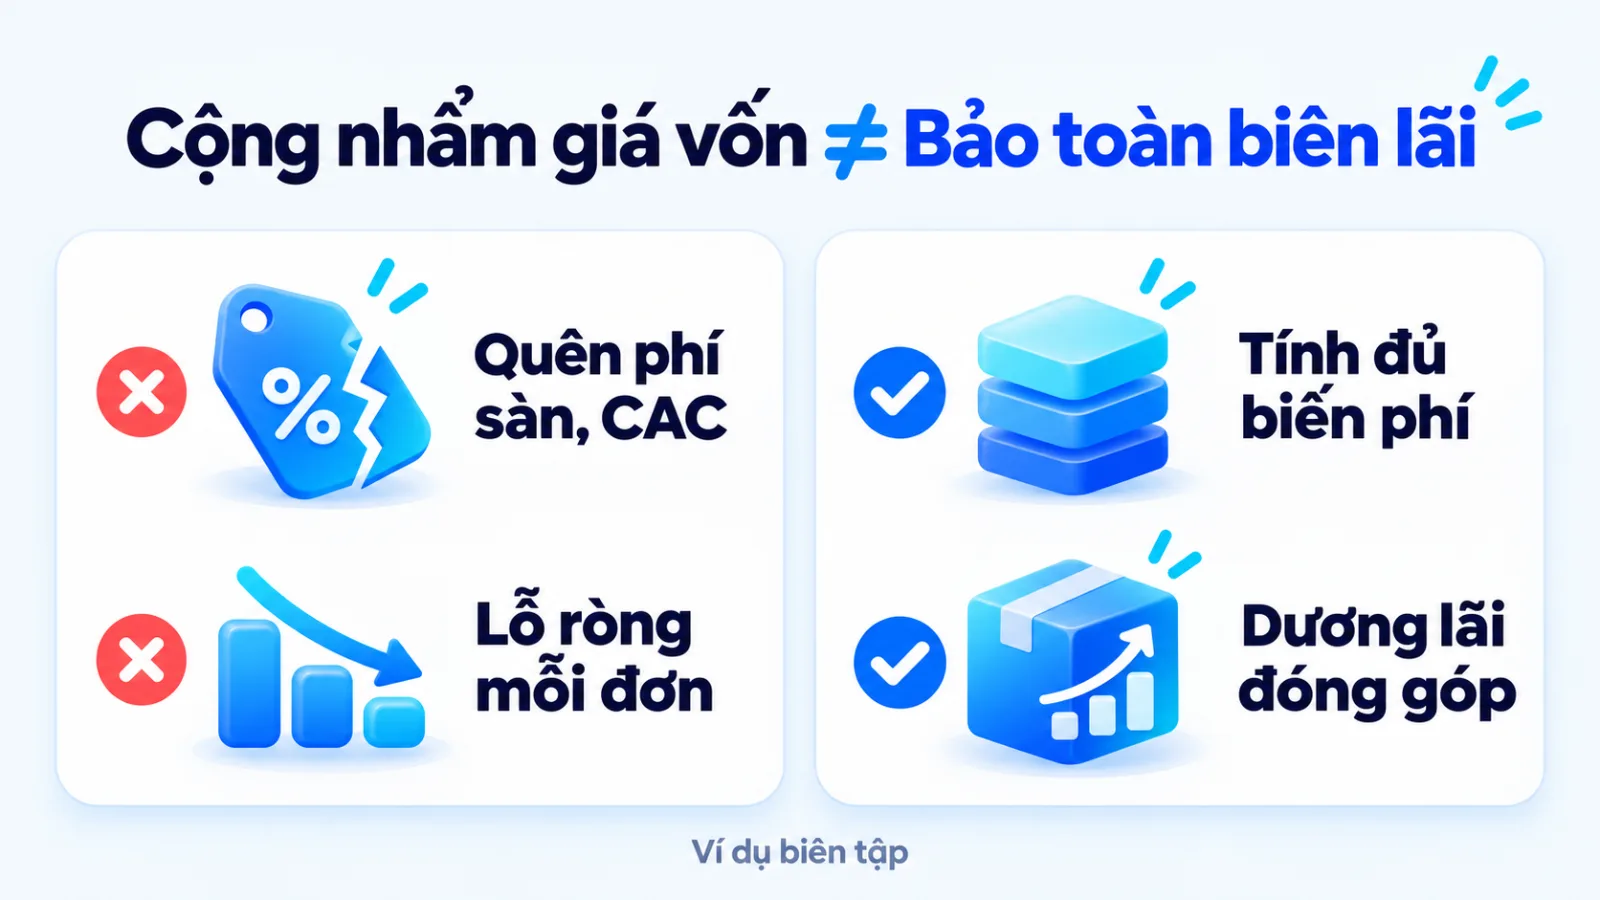
Ba sai lầm phổ biến nhất khiến doanh nghiệp vừa và nhỏ bán được nhiều đơn hàng nhưng vẫn hụt tiền mặt là chỉ cộng tỷ lệ phần trăm trên giá vốn mà bỏ sót biến phí kênh bán, nhầm tỷ lệ cộng giá với biên lợi nhuận gộp và phản xạ hạ giá đồng loạt theo đối thủ.
Đối chiếu hai cách tính giá bán lẻ trên sàn thương mại điện tử và quảng cáo
Một cửa hàng gia dụng nhập hàng với giá vốn 200.000 đồng. Cách làm sai là cộng nhẩm 50% lên giá vốn để bán 300.000 đồng và tin rằng lãi 100.000 đồng, nhưng khi trừ phí sàn 36.000 đồng, đóng gói 14.000 đồng và CAC 60.000 đồng thì lỗ ròng 10.000 đồng mỗi đơn bán ra.
Cách làm đúng là gộp đủ giá vốn cùng biến phí kênh bán thành 310.000 đồng, sau đó thiết kế combo hai món giá 450.000 đồng để nâng AOV (giá trị đơn hàng trung bình) và giữ số dư đảm phí dương 80.000 đồng trên mỗi đơn hàng.
- 200.000đ
- Giá vốn nhập ban đầu
- -10.000đ
- Lỗ ròng khi bỏ sót phí
- +80.000đ
- Lãi gộp sau ghép combo
Sai lầm thứ hai là đánh đồng tỷ lệ cộng giá với biên lợi nhuận gộp. Tiếp nối tình huống cửa hàng gia dụng ở trên, mức giá bán 300.000 đồng trên giá vốn 200.000 đồng tạo ra tỷ lệ cộng giá 50% nhưng biên lợi nhuận gộp trên doanh thu chỉ đạt 33,3%; nếu duyệt chiết khấu đại lý 35% thì giao dịch lỗ ngay từ giá vốn.
Sai lầm thứ ba là giảm giá đại trà theo đối thủ thay vì tách gói cơ bản ở đầu phễu để giữ biên lãi dịch vụ chuyên sâu. Chẳng hạn, trong dự án cố vấn Marketing cho Hệ thống Y Đa khoa TOMEC (tháng 8/2025 đến tháng 8/2026) do tôi phụ trách, việc chuẩn hóa phễu tiếp cận và cấu trúc gói khám đã giúp tăng 40% khách hàng tiềm năng và giảm 54% CPL (chi phí trên một khách hàng tiềm năng), từ 1,2 triệu xuống 550.000 đồng mỗi data.
Cách tính sản lượng bù khi đổi giá và đo lường
Mọi quyết định giảm hoặc tăng giá đều làm thay đổi lợi nhuận đóng góp đơn vị, buộc người phụ trách phải tính phần trăm sản lượng cần bù để giữ nguyên tổng lợi nhuận trước khi chạy chiến dịch. Công thức hòa vốn và bảng chỉ số ba tầng dưới đây giúp kiểm soát tác động tài chính khi đổi giá bán.
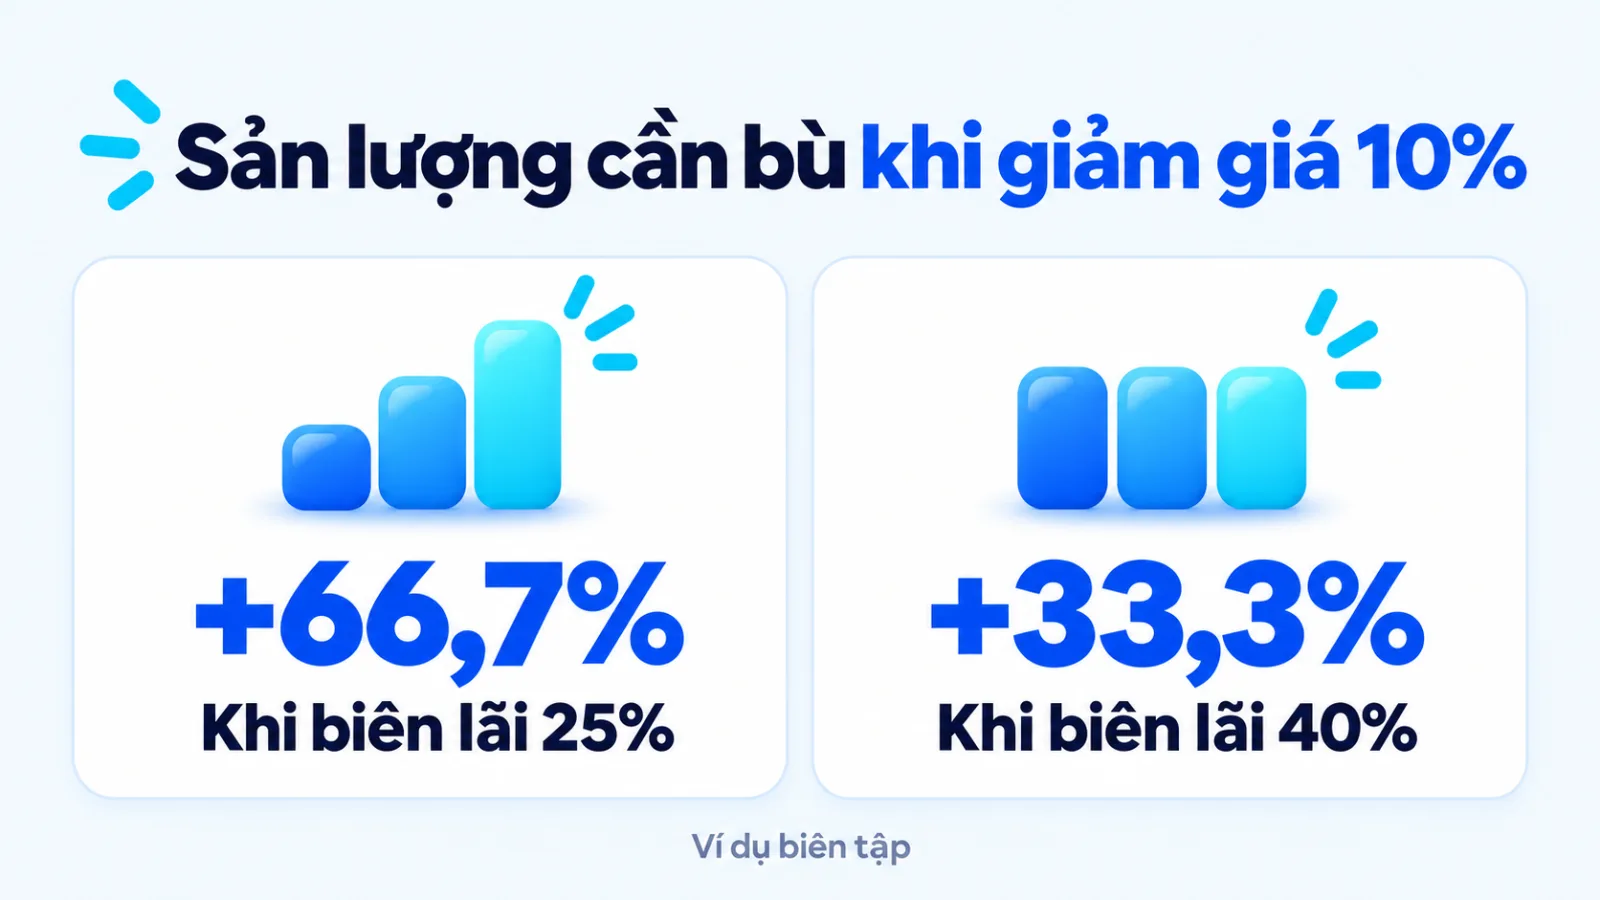
Dựa trên công thức điểm hòa vốn và số dư đảm phí trong phân tích CVP (phân tích chi phí, sản lượng và lợi nhuận) của Corporate Finance Institute, phần trăm sản lượng hòa vốn cần đổi bằng số đối của phần trăm thay đổi giá chia cho tổng biên đóng góp cũ và phần trăm thay đổi giá. Ba mốc tính toán dưới đây minh họa rõ áp lực này:
- Biên đóng góp cũ 25% và giảm giá 10%: Biên đóng góp mới tụt xuống 15%, buộc doanh nghiệp phải tăng 66,7% sản lượng bán ra chỉ để giữ tổng số dư đảm phí bằng mức trước khi giảm giá.
- Biên đóng góp cũ 40% và giảm giá 10%: Biên đóng góp mới còn 30%, doanh nghiệp cần tăng thêm 33,3% sản lượng tiêu thụ để hòa vốn tổng lợi nhuận đóng góp ban đầu.
- Biên đóng góp cũ 30% và tăng giá 10%: Biên đóng góp mới nâng lên 40%, cho phép sản lượng bán ra giảm tối đa 25% mà tổng lợi nhuận đóng góp vẫn không bị sụt giảm.
Sau khi tính ngưỡng sản lượng hòa vốn, đội ngũ cần theo dõi hiệu quả qua ba tầng chỉ số nối từ tương tác trang giá đến số dư đảm phí ròng trong bảng dưới đây.
| Tầng chỉ số | Cách tính và nguồn dữ liệu | Giới hạn khi đọc số liệu |
|---|---|---|
| Tương tác giá | Tỷ lệ xem bảng giá, bấm chọn gói và thêm vào giỏ trên web | Chỉ báo mức quan tâm đầu phễu, chưa xác nhận khách trả tiền |
| Đơn và AOV | Tỷ lệ đặt hàng thành công và chỉ số AOV trích xuất từ hệ thống | AOV tăng nhờ ghép gói nhưng hoàn hủy cao vẫn làm hụt thu |
| Lãi đóng góp | Doanh thu thuần trừ giá vốn, biến phí vận hành và chi phí CAC | Chịu tác động đồng thời của mùa vụ và biến động giá quảng cáo |
Giới hạn khi đọc bảng: tín hiệu tầng một như việc đo lường micro conversion trên website giúp phát hiện sớm khách rời trang giá, nhưng quyết định giữ hay bỏ mức giá mới phải dựa vào lãi đóng góp ròng tầng ba sau một chu kỳ mua. Bạn có thể xem thêm các khung hoạch định đồng bộ tại chuyên mục Marketing.
Câu hỏi thường gặp về chiến lược giá
Doanh nghiệp mới ít dữ liệu nên định giá từ đâu?
Doanh nghiệp mới nên bắt đầu từ phương pháp cộng chi phí kết hợp tham chiếu dải giá của ba đến năm đối thủ trực tiếp cùng phân khúc để thiết lập vùng giá an toàn. Ở giai đoạn này, đội ngũ phải tính đủ giá vốn, phí vận hành đơn hàng, chiết khấu sàn và chi phí quảng cáo dự kiến nhằm giữ số dư đảm phí luôn dương. Khi đã tích lũy được phản hồi từ nhóm khách mua thật đầu tiên, doanh nghiệp mới có căn cứ chuyển dần sang định giá theo giá trị hoặc chia gói bậc thang.
Khi nào doanh nghiệp không nên giảm giá theo đối thủ?
Doanh nghiệp tuyệt đối không nên giảm giá trực diện theo đối thủ khi biên lợi nhuận đóng góp hiện tại đã mỏng và nội bộ không có lợi thế giá vốn hay quy mô mua sỉ lớn hơn. Cuộc chiến hạ giá đồng loạt cũng phản tác dụng khi tệp khách hàng mục tiêu quyết định mua vì chất lượng tư vấn, tốc độ giao hàng hoặc dịch vụ hậu mãi chứ không tìm món hàng rẻ nhất. Thay vì cắt giảm giá niêm yết toàn danh mục, người phụ trách nên tách riêng một gói sản phẩm cơ bản ở đầu phễu để giữ chân nhóm nhạy giá bán.
Giảm giá 10% cần tăng sản lượng bao nhiêu để hòa vốn?
Mức sản lượng cần tăng thêm phụ thuộc trực tiếp vào biên lợi nhuận đóng góp ban đầu của sản phẩm chứ không có một con số cố định cho mọi ngành hàng. Ví dụ, nếu sản phẩm đang có biên lợi nhuận đóng góp 30% mà giảm giá bán 10% thì biên đóng góp mới chỉ còn 20%, buộc doanh nghiệp phải tăng 50% sản lượng bán ra mới giữ nguyên tổng lợi nhuận đóng góp cũ. Nếu chi phí thu hút khách hàng tăng lên khi cố mở rộng quy mô, sản lượng cần bù thực tế còn cao hơn nữa.
Khi nào nên dùng freemium thay vì dùng thử miễn phí?
Doanh nghiệp chỉ nên chọn mô hình freemium khi chi phí biến đổi để duy trì thêm một tài khoản miễn phí gần bằng không và sản phẩm có cơ chế tự lan tỏa giữa cộng đồng người dùng. Ngược lại, dùng thử miễn phí giới hạn ngày phù hợp hơn khi sản phẩm tốn chi phí hạ tầng, cần nhân sự hỗ trợ khởi tạo hoặc người mua phải trải nghiệm trọn vẹn tính năng nâng cao mới nhận ra giá trị. Với doanh nghiệp vừa và nhỏ hạn chế vốn lưu động, bản dùng thử có thời hạn giúp kiểm soát chi phí và thu hồi vốn nhanh hơn.
Dấu hiệu nào cho thấy cần dừng thử nghiệm mức giá mới?
Đội ngũ cần dừng thử nghiệm hoặc điều chỉnh ngay khi tổng lợi nhuận đóng góp ròng của nhóm thử nghiệm rơi xuống dưới mức nền sau một chu kỳ mua hàng hoàn chỉnh. Với kịch bản thử tăng giá, dấu hiệu cảnh báo là tỷ lệ chuyển đổi sụt giảm sâu hơn phần trăm sản lượng được phép giảm theo công thức hòa vốn. Với kịch bản thử giảm giá, nếu lượng đơn tăng thêm không bù đắp nổi phần biên lãi bị cắt hoặc kéo theo tỷ lệ hoàn hủy tăng vọt thì doanh nghiệp phải khôi phục mức giá cũ.
Vì sao doanh thu tăng sau giảm giá nhưng vẫn lỗ ròng?
Hiện tượng doanh thu tăng nhưng lỗ ròng xảy ra vì toàn bộ phần tiền giảm giá bị trừ thẳng vào lợi nhuận đóng góp trên mỗi đơn vị, trong khi giá vốn, phí vận chuyển, hoa hồng sàn và chi phí quảng cáo không hề giảm theo. Khi số lượng đơn hàng tăng thêm từ đợt khuyến mãi chưa chạm tới ngưỡng sản lượng hòa vốn cần bù, tổng số dư đảm phí thu về sẽ thấp hơn kỳ trước và không đủ trang trải định phí vận hành trong tháng.
Kết luận
Chọn chiến lược giá đúng không nằm ở việc chép một công thức cố định, mà là dùng chi phí biến đổi và CAC để khóa giá sàn, dùng đối thủ để biết khung tham chiếu và dùng giá trị khác biệt để mở rộng biên lãi. Ngay trong tuần này, bạn hãy lấy ba sản phẩm chủ lực ra trừ hết giá vốn, phí sàn, vận chuyển và CAC trên từng đơn để kiểm tra số dư đảm phí thực tế còn bao nhiêu.
Khi doanh nghiệp mở rộng nhiều kênh bán khiến việc chỉnh giá một mã hàng làm lệch cả ngân sách quảng cáo lẫn chỉ tiêu doanh số, bài toán sẽ cần một hệ thống hoạch định và đo lường đồng bộ hơn. Bảng giá hiện tại của bạn đang tích lũy lợi nhuận đóng góp trên từng đơn hay chỉ đang giữ doanh số bề nổi?


